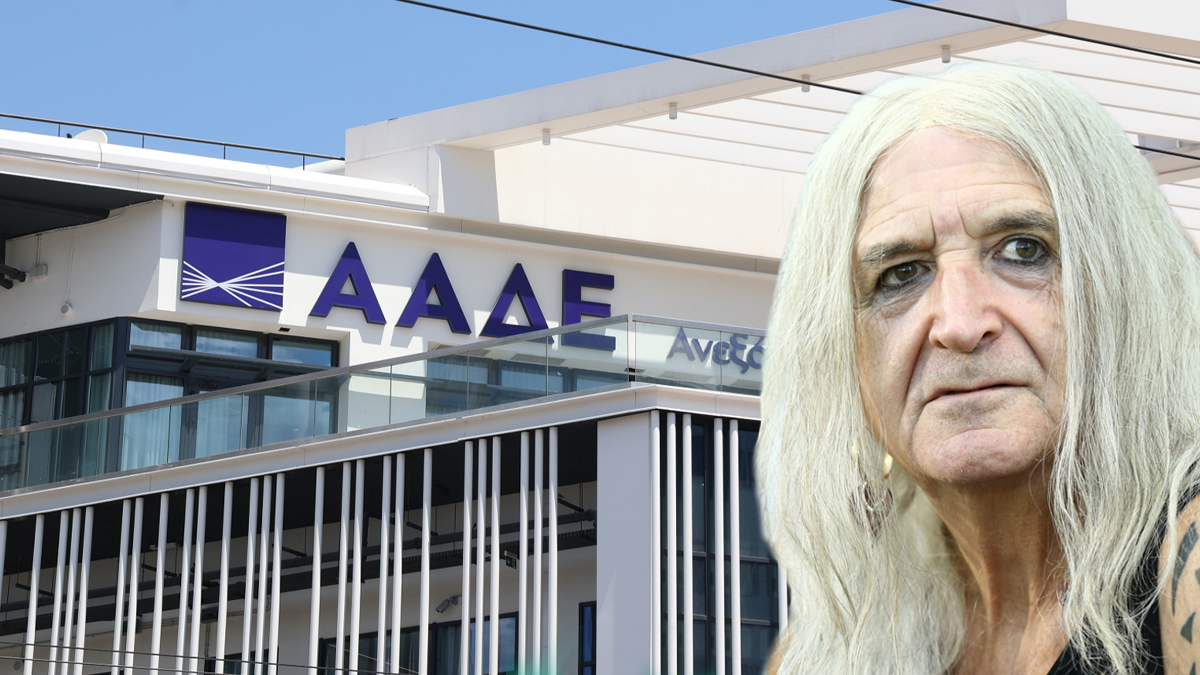

Ένα νέο, αυτή τη φορά φορολογικό μέτωπο, έρχεται να προστεθεί στην υπόθεση του Νίκου Καρβέλα, στον απόηχο της ρήξης με την Άννα Βίσση.
Νίκος Καρβέλας: Στο στόχαστρο της εφορίας ο διάσημος μουσικοσυνθέτης- Η έφοδος της ΑΑΔΕ στο σπίτι του, το επεισόδιο με τους ελεγκτές και τα «αδιευκρίνιστα» 850.000 ευρώ- Δηλώνει συνταξιούχος εδώ και 4 χρόνια ενώ δεν είχε υποβάλει φορολογική δήλωση για το 2025!
Σύμφωνα με πληροφορίες που αποδίδονται σε δικαστικές πηγές, η Ανεξάρτητη Αρχή Δημοσίων Εσόδων έχει στρέψει την προσοχή της στα οικονομικά στοιχεία του γνωστού μουσικοσυνθέτη, αλλά και της δημοφιλούς τραγουδίστριας, εξετάζοντας, μεταξύ άλλων, δεδομένα που σχετίζονται με τη μεγάλη συναυλία στο ΟΑΚΑ.
Στο επίκεντρο της υπόθεσης δεν βρίσκεται μόνο το ύψος των χρηματικών ποσών, αλλά κυρίως η προέλευσή τους, ο τρόπος με τον οποίο καταβλήθηκαν, η φορολογική τους αποτύπωση και ο χρόνος κατά τον οποίο δηλώθηκαν στις αρμόδιες Αρχές. Καθοριστικό ρόλο φέρεται να διαδραματίζει και το γεγονός ότι ο Νίκος Καρβέλας, σύμφωνα με τις ίδιες πληροφορίες, δεν είχε υποβάλει φορολογική δήλωση για το 2025, μέχρι τη στιγμή που κινητοποιήθηκε ο φορολογικός μηχανισμός.
Η εξέλιξη αυτή προσδίδει νέα διάσταση στην υπόθεση, καθώς φέρνει στο προσκήνιο όχι μόνο τις ενδεχόμενες φορολογικές υποχρεώσεις του μουσικοσυνθέτη, αλλά και το καθεστώς υπό το οποίο φέρεται να εισέπραξε τα συγκεκριμένα ποσά.
Η επίσκεψη των ελεγκτών στο σπίτι και το επεισόδιο
Η υπόθεση φέρεται να πήρε νέα τροπή όταν υπάλληλοι της αρμόδιας φορολογικής υπηρεσίας επισκέφθηκαν τον Νίκο Καρβέλα στην κατοικία του, προκειμένου να του επιδώσουν σημείωμα σχετικά με την υποχρέωσή του να υποβάλει φορολογική δήλωση, έστω και εκπρόθεσμα. Μια τέτοια καθυστέρηση συνεπάγεται, υπό τις προβλεπόμενες προϋποθέσεις, την επιβολή του αντίστοιχου προστίμου.
Σύμφωνα με έγκυρες πηγές, η επίσκεψη δεν εξελίχθηκε ομαλά. Όπως αναφέρεται, όταν ο μουσικοσυνθέτης άνοιξε την πόρτα, σημειώθηκε ένα μικρής έκτασης επεισόδιο, καθώς η ένταση της στιγμής φέρεται να οδήγησε σε έντονη λεκτική αντιπαράθεση με τους εφοριακούς.
Οι ίδιες πηγές αποδίδουν το περιστατικό στον ιδιαίτερο χαρακτήρα και στο εκρηκτικό ταμπεραμέντο του δημιουργού, υποστηρίζοντας ότι οι υπάλληλοι δέχθηκαν ύβρεις και τελικά αποχώρησαν χωρίς να ολοκληρώσουν την επίδοση του εγγράφου επιτόπου, επιλέγοντας να μην δώσουν συνέχεια στο συμβάν.
Η αποχώρησή τους, ωστόσο, δεν σήμανε και το τέλος της διαδικασίας. Αντιθέτως, σύμφωνα με τις πληροφορίες, οι ελεγκτές προχώρησαν στη συνέχεια σε ευρύτερη ψηφιακή αναζήτηση και κοινοποίησαν ηλεκτρονικά στον Νίκο Καρβέλα την υποχρέωσή του να υποβάλει τη φορολογική του δήλωση.
Ο μουσικοσυνθέτης φέρεται να ανταποκρίθηκε στη σχετική ειδοποίηση και να προχώρησε στην υποβολή της δήλωσης, στην οποία συμπεριέλαβε και το ποσό των 850.000 ευρώ.
Η εκπρόθεσμη υποβολή ενδέχεται να επισύρει διοικητικές κυρώσεις, εφόσον συντρέχουν οι νόμιμες προϋποθέσεις. Ωστόσο, το ουσιαστικό ζήτημα που ανακύπτει δεν εξαντλείται στην καθυστέρηση της δήλωσης. Το βασικό ερώτημα αφορά τη φύση των χρημάτων, την αιτία για την οποία καταβλήθηκαν και την ιδιότητα υπό την οποία ο Νίκος Καρβέλας φέρεται να τα εισέπραξε.
Συνταξιούχος εδώ και τέσσερα χρόνια – Πώς συνδέεται η επαγγελματική του κατάσταση με τα 850.000 ευρώ
Σύμφωνα με τις πληροφορίες που έχουν περιέλθει σε γνώση του μέσου, ο Νίκος Καρβέλας φέρεται να έχει διακόψει την ατομική επιχειρηματική του δραστηριότητα εδώ και περίπου τέσσερα χρόνια. Έκτοτε, σύμφωνα με τις ίδιες αναφορές, έχει συνταξιοδοτηθεί, λαμβάνοντας σύνταξη που περιγράφεται ως χαμηλή.
Αυτό, βεβαίως, δεν σημαίνει ότι ο γνωστός δημιουργός έχει πάψει να αποκομίζει εισοδήματα από τη μακρά και ιδιαίτερα σημαντική μουσική του διαδρομή. Τα πνευματικά δικαιώματα, η εκμετάλλευση παλαιότερων έργων και οι συμβατικές αμοιβές μπορούν να αποτελούν πηγές εσόδων για έναν δημιουργό, ακόμη και μετά τη διακοπή της ενεργού επαγγελματικής του δραστηριότητας.
Εκείνο που φέρεται να προκαλεί το ενδιαφέρον των ελεγκτικών Αρχών είναι ότι ο μουσικοσυνθέτης εμφανίζεται, σύμφωνα με τις ίδιες πληροφορίες, να έχει εισπράξει σημαντικά χρηματικά ποσά από εταιρικά σχήματα, χωρίς να προκύπτει ότι συμμετέχει σε αυτά ως εταίρος ή διαχειριστής.
Η συγκεκριμένη παράμετρος, εφόσον επιβεβαιωθεί, δημιουργεί ένα πεδίο ερωτημάτων που απαιτούν προσεκτική διερεύνηση. Δεν αποδεικνύει, από μόνη της, κάποια φορολογική παράβαση, καθώς η απουσία εταιρικής συμμετοχής δεν αποκλείει τη δυνατότητα νόμιμης καταβολής χρημάτων από μια επιχείρηση σε τρίτο πρόσωπο.
Το κρίσιμο ζήτημα είναι διαφορετικό: ποια σχέση συνδέει τον αποδέκτη με την εταιρεία, για ποιον λόγο πραγματοποιήθηκαν οι καταβολές και με ποιον τρόπο αποτυπώθηκαν φορολογικά.
Η διακοπή δραστηριότητας και τα ερωτήματα για τις χρηματικές καταβολές
Η διακοπή της ατομικής επιχειρηματικής δραστηριότητας πριν από περίπου τέσσερα χρόνια αποτελεί ένα από τα στοιχεία που, σύμφωνα με τις διαθέσιμες πληροφορίες, εξετάζονται στο πλαίσιο της υπόθεσης.
Με απλά λόγια, η συγκεκριμένη εξέλιξη σημαίνει ότι ο Νίκος Καρβέλας δεν διατηρούσε πλέον ενεργή ατομική επαγγελματική δραστηριότητα με την προηγούμενη μορφή. Δεν διέθετε, δηλαδή, ενεργό ατομικό επαγγελματικό καθεστώς μέσω του οποίου να ασκεί τη συγκεκριμένη δραστηριότητα, ούτε λειτουργούσε δική του επιχείρηση στο πλαίσιο αυτό.
Ωστόσο, η φορολογική πραγματικότητα είναι πιο σύνθετη από μια απλή αντιπαραβολή ανάμεσα στην ύπαρξη ή μη ενεργής επιχείρησης και στην είσπραξη χρημάτων.
Ένας μουσικοσυνθέτης μπορεί να εξακολουθεί να εισπράττει δικαιώματα από τραγούδια που έγραψε πριν από δεκαετίες, να λαμβάνει αμοιβές από την εκμετάλλευση του καταλόγου του, να έχει έσοδα βάσει συμβατικών συμφωνιών ή να αποκομίζει χρήματα από άλλες νόμιμες πηγές. Κάθε μία από αυτές τις περιπτώσεις μπορεί να υπάγεται σε διαφορετικούς κανόνες φορολόγησης, ανάλογα με την πραγματική φύση της συναλλαγής και το ισχύον νομικό πλαίσιο.
Επομένως, το ερώτημα δεν είναι απλώς πώς είναι δυνατόν ένας συνταξιούχος χωρίς ενεργή ατομική επιχείρηση να εισπράττει σημαντικά ποσά. Είναι, πρωτίστως, τι ακριβώς αντιπροσωπεύουν τα χρήματα αυτά.
Αφορούν αμοιβές για συγκεκριμένα μουσικά έργα; Πρόκειται για δικαιώματα εκμετάλλευσης παλαιότερων δημιουργιών; Συνδέονται με κάποια σύμβαση παροχής υπηρεσιών ή με άλλη επαγγελματική σχέση; Ή μήπως προέρχονται από διαφορετική αιτία, η οποία συνεπάγεται ξεχωριστή νομική και φορολογική αντιμετώπιση;
Οι απαντήσεις δεν μπορούν να δοθούν με ασφάλεια μόνο από το ύψος των ποσών ή από το γεγονός ότι έχει διακοπεί η ατομική επιχειρηματική δραστηριότητα. Για να αποσαφηνιστεί η πραγματική εικόνα, απαιτείται να εξεταστούν οι σχετικές συμβάσεις, τα παραστατικά, οι φορολογικές βεβαιώσεις και τα στοιχεία που τεκμηριώνουν τον λόγο κάθε καταβολής.
Νίκος Καρβέλας: Στο στόχαστρο της εφορίας ο διάσημος μουσικοσυνθέτης- Η έφοδος της ΑΑΔΕ στο σπίτι του, το επεισόδιο με τους ελεγκτές και τα «αδιευκρίνιστα» 850.000 ευρώ- Δηλώνει συνταξιούχος εδώ και 4 χρόνια ενώ δεν είχε υποβάλει φορολογική δήλωση για το 2025!
Γιατί η απουσία εταιρικής συμμετοχής δεν αρκεί για να εξαχθούν συμπεράσματα
Ένα ακόμη σημείο που χρήζει αποσαφήνισης αφορά τη σχέση του Νίκου Καρβέλα με τα εταιρικά σχήματα από τα οποία φέρεται να έχει λάβει χρήματα.
Οι εταιρείες μπορούν να καταβάλλουν νόμιμα αμοιβές και άλλα ποσά σε φυσικά πρόσωπα που δεν συμμετέχουν στο μετοχικό τους κεφάλαιο και δεν ασκούν διοικητικά καθήκοντα. Τέτοιες καταβολές μπορεί να αφορούν υπηρεσίες, πνευματικά δικαιώματα, συμβατικές υποχρεώσεις ή άλλες συναλλαγές που προβλέπονται από τον νόμο.
Κατά συνέπεια, η ιδιότητα του μη εταίρου δεν συνιστά από μόνη της ένδειξη παρατυπίας. Εκείνο που έχει ουσιαστική σημασία είναι η πραγματική οικονομική σχέση ανάμεσα στην εταιρεία και στον αποδέκτη των χρημάτων.
Υπήρχαν συγκεκριμένα συμφωνητικά που δικαιολογούσαν τις πληρωμές; Πώς περιγράφονταν οι αμοιβές στα σχετικά παραστατικά; Είχαν εκδοθεί οι προβλεπόμενες βεβαιώσεις και είχε πραγματοποιηθεί, όπου απαιτούνταν, παρακράτηση φόρου;
Αυτά είναι τα στοιχεία που μπορούν να φωτίσουν τη φύση των συναλλαγών και να επιτρέψουν την ορθή φορολογική αξιολόγησή τους.
Το ύψος των χρημάτων, όσο σημαντικό κι αν είναι, δεν αρκεί από μόνο του για να τεκμηριώσει φορολογική παράβαση. Χρειάζεται να αποσαφηνιστεί τόσο η προέλευση όσο και ο φορολογικός χαρακτηρισμός τους.
Το κρίσιμο ζήτημα της φορολογικής δήλωσης
Σύμφωνα με το σενάριο που περιγράφεται στις σχετικές πληροφορίες, τα 850.000 ευρώ θα έπρεπε να δηλωθούν με βάση την πραγματική αιτία για την οποία καταβλήθηκαν. Αν επρόκειτο, για παράδειγμα, για δωρεά, θα έπρεπε να εξεταστεί το εφαρμοστέο καθεστώς φορολόγησης δωρεών, το οποίο εξαρτάται, μεταξύ άλλων, από τη συγγενική σχέση δωρητή και δωρεοδόχου και τις ειδικότερες προϋποθέσεις της περίπτωσης.
Στις δωρεές προς πρόσωπα που δεν ανήκουν στις ευνοϊκότερα φορολογούμενες κατηγορίες συγγένειας μπορεί να εφαρμόζεται συντελεστής 40%. Με έναν τέτοιο υποθετικό συντελεστή, σε ποσό 850.000 ευρώ ο αναλογών φόρος θα ανερχόταν σε 340.000 ευρώ, πριν από οποιαδήποτε άλλη ειδική εξέταση της συγκεκριμένης περίπτωσης.
Πρόκειται, ωστόσο, για ένα ενδεικτικό παράδειγμα και όχι για διαπίστωση ότι τα χρήματα αποτελούν δωρεά ή ότι ο συγκεκριμένος φόρος οφείλεται πράγματι.
Από την άλλη πλευρά, εάν τα ποσά αφορούσαν αμοιβές από επιχειρηματική δραστηριότητα, θα έπρεπε να εξεταστεί εάν η δραστηριότητα αυτή απαιτούσε έναρξη επαγγέλματος και ποιες φορολογικές υποχρεώσεις απορρέουν από τα πραγματικά περιστατικά. Αν, αντίθετα, επρόκειτο για δικαιώματα πνευματικής ιδιοκτησίας, η φορολογική μεταχείριση θα μπορούσε να είναι διαφορετική, ανάλογα με το είδος των δικαιωμάτων και τον τρόπο καταβολής τους.
Αντίστοιχα, στην περίπτωση που τα χρήματα συνδέονταν με σχέση εργασίας ή άλλη συμβατική συμφωνία, θα έπρεπε να εξεταστούν οι όροι της σύμβασης, η φύση των αποδοχών και οι προβλεπόμενες φορολογικές υποχρεώσεις.
Εδώ ακριβώς εντοπίζεται το κλειδί της υπόθεσης: στον κωδικό εισοδήματος με τον οποίο δηλώθηκαν τα χρήματα και στο φορολογικό καθεστώς που αντιστοιχεί στην πραγματική τους προέλευση.
Οι σχετικές βεβαιώσεις και τα συνοδευτικά έγγραφα μπορούν να αποδειχθούν καθοριστικά για την αποσαφήνιση του ζητήματος. Χωρίς αυτά, κάθε συμπέρασμα για τη φορολογική αντιμετώπιση των 850.000 ευρώ θα ήταν πρόωρο.
Η καθυστέρηση στη δήλωση και τα επόμενα ερωτήματα
Ένα ακόμη στοιχείο που αναδεικνύεται από τις πληροφορίες είναι ότι ο Νίκος Καρβέλας φέρεται να μην είχε υποβάλει φορολογική δήλωση για το 2025 έως τη στιγμή της παρέμβασης της ΑΑΔΕ, προχωρώντας στην υποβολή της μετά τη σχετική ειδοποίηση.
Η χρονική αυτή αλληλουχία ενδέχεται να έχει σημασία για την εξέταση της υπόθεσης, ιδίως ως προς την εκπλήρωση των φορολογικών υποχρεώσεων και τις συνέπειες της εκπρόθεσμης υποβολής. Η αξιολόγηση, ωστόσο, εξαρτάται από τα ακριβή δεδομένα, τις προθεσμίες που ίσχυαν και τις ειδικότερες περιστάσεις της περίπτωσης.
Το γεγονός ότι μια δήλωση υποβάλλεται καθυστερημένα δεν αρκεί από μόνο του για να στοιχειοθετήσει κάθε πιθανή φορολογική παράβαση που θα μπορούσε να εξεταστεί. Αντίστοιχα, η είσπραξη ενός σημαντικού χρηματικού ποσού δεν συνιστά αυτομάτως ένδειξη παρανομίας, εφόσον υπάρχει νόμιμη αιτία και τηρούνται οι σχετικές φορολογικές υποχρεώσεις.
Η υπόθεση, όπως περιγράφεται από τις διαθέσιμες πληροφορίες, αποκτά ιδιαίτερο ενδιαφέρον λόγω του συνδυασμού τριών παραμέτρων: του ύψους των χρημάτων, της φερόμενης επαγγελματικής κατάστασης του αποδέκτη και της χρονικής στιγμής κατά την οποία υποβλήθηκε η φορολογική δήλωση.
Η συνταξιοδότηση δεν αποκλείει τη δυνατότητα απόκτησης εισοδήματος. Ούτε η διακοπή μιας ατομικής επιχείρησης σημαίνει ότι παύουν αυτομάτως να υπάρχουν έσοδα από πνευματικά δικαιώματα ή άλλες νόμιμες πηγές. Το ουσιαστικό ζητούμενο είναι να υπάρχει η αντίστοιχη τεκμηρίωση και να έχουν εκπληρωθεί οι φορολογικές υποχρεώσεις που προβλέπονται για κάθε κατηγορία εισοδήματος.
Στο επίκεντρο η προέλευση των 850.000 ευρώ
Το ενδιαφέρον, επομένως, δεν περιορίζεται στο ποσό των 850.000 ευρώ, ούτε στην πληροφορία ότι ο Νίκος Καρβέλας φέρεται να υπέβαλε τη δήλωσή του μετά την παρέμβαση των ελεγκτικών Αρχών.
Η ουσία βρίσκεται στη σύνδεση όλων των επιμέρους στοιχείων: στην προέλευση των χρημάτων, στην αιτία για την οποία καταβλήθηκαν, στον τρόπο με τον οποίο δηλώθηκαν και στις υποχρεώσεις που ενδεχομένως απορρέουν από αυτές τις συναλλαγές.
Εξίσου σημαντικό είναι να διαπιστωθεί αν τα σχετικά ποσά συνοδεύονται από τα απαραίτητα έγγραφα και αν η φορολογική τους αποτύπωση ανταποκρίνεται στην πραγματική οικονομική σχέση που τα δημιούργησε.
Μέχρι να αποσαφηνιστούν τα συγκεκριμένα δεδομένα, η υπόθεση παραμένει πεδίο φορολογικών ερωτημάτων και όχι τεκμηριωμένη απόδειξη παρανομίας. Οι απαντήσεις θα εξαρτηθούν από τα στοιχεία που θα εξεταστούν και από την αξιολόγησή τους υπό το ισχύον φορολογικό πλαίσιο.
Αυτό είναι, τελικά, το σημείο στο οποίο συγκεντρώνεται το ενδιαφέρον: όχι μόνο στο πώς και πότε δηλώθηκαν τα 850.000 ευρώ, αλλά κυρίως στο τι αντιπροσωπεύουν, ποια συναλλαγή τα δικαιολογεί και ποιο φορολογικό καθεστώς εφαρμόζεται στην περίπτωσή τους.


Κάντε like στη σελίδα μας στο facebook για να μαθαίνετε όλα τα νέα