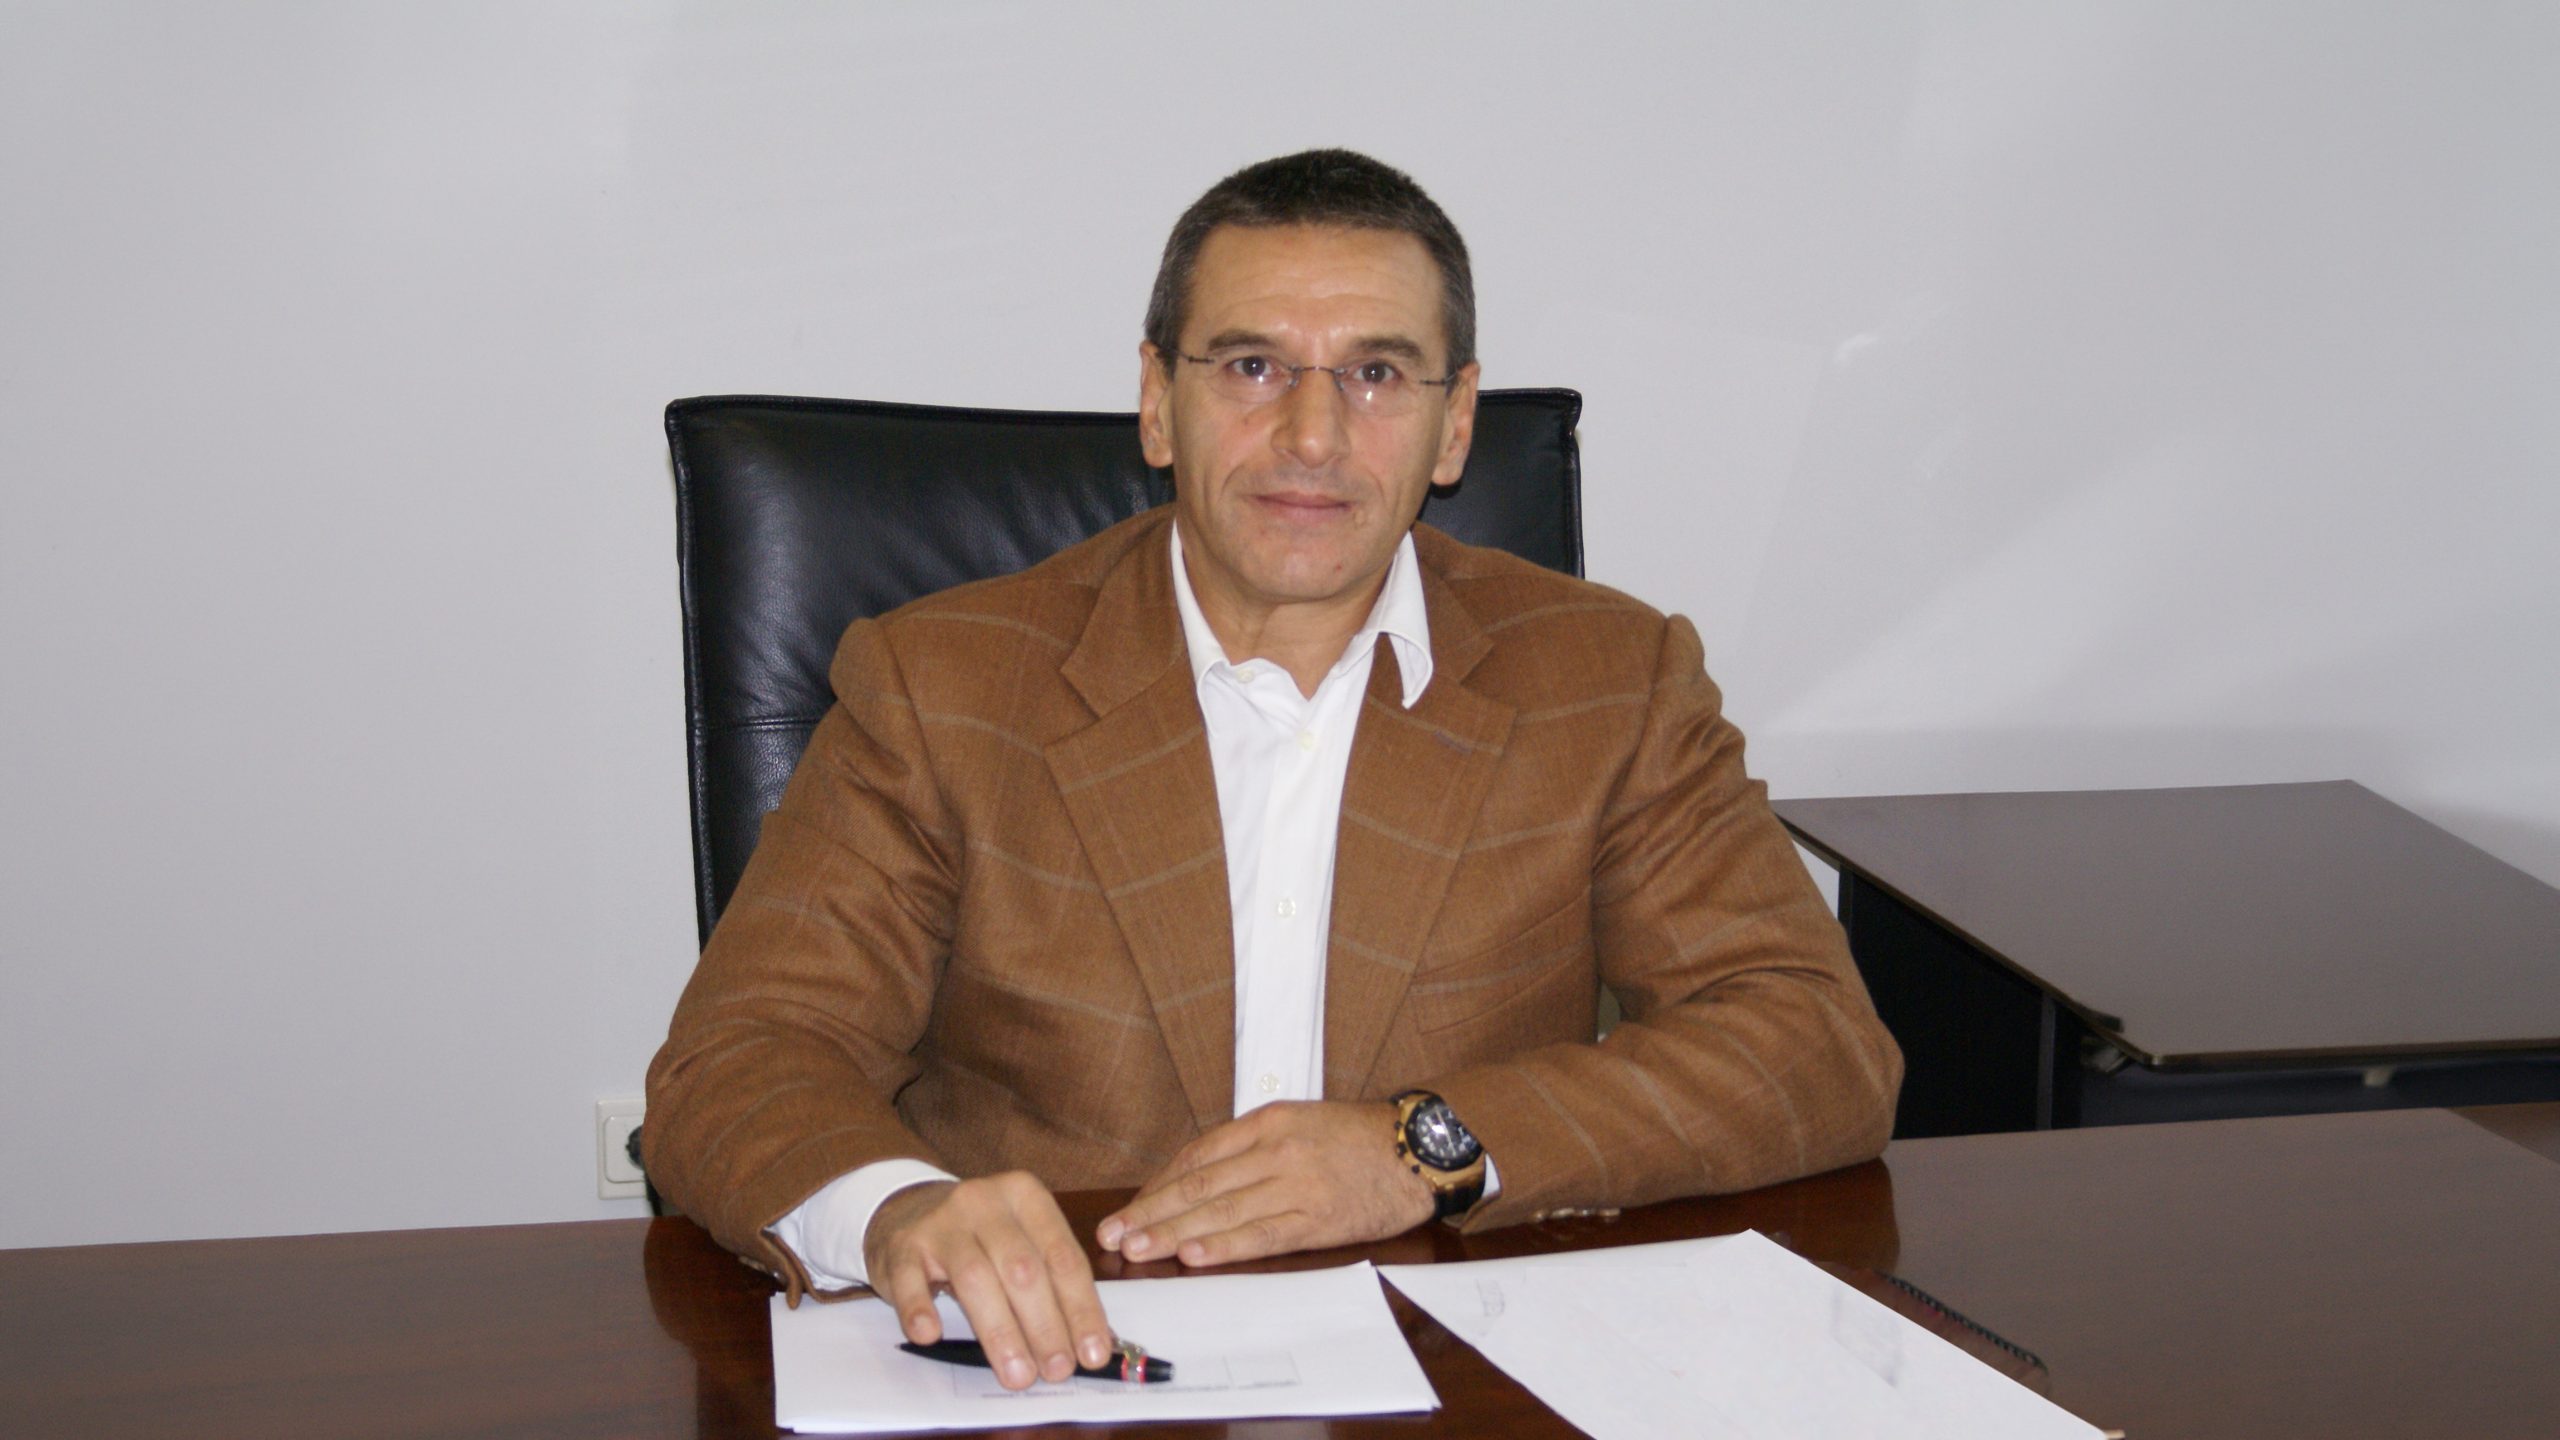
Τρεις δεκαετίες χρειάστηκε ο Κωνσταντίνος Αντάρας για να μετατρέψει την Pizza Fan, που ξεκίνησε το 1996, σε μία από τις μεγαλύτερες αλυσίδες delivery στην Ελλάδα, με 110 καταστήματα, περισσότερους από 2 εκατομμύρια ενεργούς πελάτες και συνολικές πωλήσεις δικτύου που, σύμφωνα με τον ίδιο, ξεπέρασαν τα 100 εκατ. ευρώ το 2025.
Κώστας Αντάρας: Ποιος είναι ο Mr Pizza Fan που συνελήφθη για φοροδιαφυγή 25 εκατ. ευρώ – Κλειστά τα καταστήματα της αλυσίδας
Με όπλα το franchising, τις χαμηλές τιμές και τις επιθετικές προσφορές, δημιούργησε ένα εκτεταμένο δίκτυο εστίασης, επιχειρώντας τα τελευταία χρόνια να επεκταθεί και σε άλλες κατηγορίες φαγητού πέρα από την πίτσα.
Σήμερα, ωστόσο, ο επιχειρηματίας βρίσκεται στο επίκεντρο αστυνομικής έρευνας για υπόθεση φερόμενης φοροδιαφυγής ύψους τουλάχιστον 25 εκατ. ευρώ. Ο ιδρυτής της Pizza Fan περιλαμβάνεται, σύμφωνα με τις μέχρι στιγμής πληροφορίες, μεταξύ των εννέα συλληφθέντων στο πλαίσιο επιχείρησης της Διεύθυνσης Αντιμετώπισης Οργανωμένου Εγκλήματος. Ενώ τα καταστήματα της αλυσίδας παραμένουν
Η εξέλιξη αυτή έρχεται σε μια περίοδο κατά την οποία η Pizza Fan συνεχίζει να αναπτύσσεται, αν και η αύξηση των πωλήσεων κατά 18,6% το 2025 συνοδεύτηκε από μεγάλη υποχώρηση της κερδοφορίας. Ο κύκλος εργασιών της Φανατίκς Πίτσα ΕΠΕ έφτασε τα 60,44 εκατ. ευρώ, αλλά τα καθαρά κέρδη περιορίστηκαν κατά 66,5%, στις 533.000 ευρώ.
Η διαδρομή του Κώστα Αντάρα
Η διαδρομή του Κωνσταντίνου Αντάρα ξεκίνησε από το μάρκετινγκ, ωστόσο γρήγορα είδε ευκαιρία στην εστίαση, όπου ξεκίνησε πριν από τριάντα χρόνια, όταν η αγορά του delivery στην Ελλάδα βρισκόταν ακόμη σε πρώιμο στάδιο. Η Pizza Fan έκανε την εμφάνισή της το 1996, ενώ το 2005 άρχισε να αναπτύσσεται μέσω franchising, μοντέλο που επέτρεψε τη γρήγορη γεωγραφική επέκταση της αλυσίδας.
Το δίκτυο αναπτύχθηκε σταδιακά στην Αττική και στην περιφέρεια, με την εταιρεία να επενδύει στην αναγνωρισιμότητα του σήματος, στην τυποποίηση των προϊόντων και στη δημιουργία υποδομών που εξυπηρετούν τα συνεργαζόμενα καταστήματα. Τον Ιούλιο του 2025 η Pizza Fan συμπλήρωσε τα 100 καταστήματα, με το άνοιγμα νέου σημείου στον Ωρωπό, ενώ στην έκθεση διαχείρισης που συνοδεύει τις οικονομικές καταστάσεις του 2025 αναφέρει ότι το δίκτυο αριθμεί 110 καταστήματα σε όλη την Ελλάδα.
Η επιθετική τιμολογιακή πολιτική
Η πολιτική των χαμηλών τιμών αποτέλεσε ένα από τα βασικά εργαλεία ανάπτυξης της αλυσίδας. Η Pizza Fan επένδυσε συστηματικά στις προσφορές, επιδιώκοντας να διατηρήσει ανταγωνιστική θέση σε μια αγορά όπου οι καταναλωτές αναζητούν ολοένα και περισσότερο οικονομικές επιλογές.
Χαρακτηριστική είναι η προσφορά πίτσας οκτώ τεμαχίων από 5 ευρώ για παραλαβή από το κατάστημα, ενώ στο μενού περιλαμβάνονται συνδυαστικές προσφορές με πίτσες, burgers, ζυμαρικά και άλλα προϊόντα. Η στρατηγική αυτή επιτρέπει στην αλυσίδα να απευθύνεται σε ευρύ καταναλωτικό κοινό, διατηρώντας παράλληλα υψηλή συχνότητα παραγγελιών.
Η ανάπτυξη της Pizza Fan δεν περιορίστηκε στην πίτσα, καθώς ο Κώστας Αντάρας επιχείρησε να διευρύνει το μενού της αλυσίδας με διαφορετικές κατηγορίες φαγητού. Έτσι, δημιουργήθηκαν τα myBurger, myPasta, myCOOK, mySalad και myVegan, με επιλογές από burgers και ζυμαρικά μέχρι μαγειρευτά και σαλάτες. Παράλληλα, επεκτάθηκε και σε νέα εμπορικά σήματα, όπως το John Wing, το όποιο όμως έχει κλείσει.
Τι δείχνει ο τελευταίος ισολογισμός
Η επέκταση του δικτύου αποτυπώνεται και στα οικονομικά μεγέθη της Φανατίκς Πίτσα ΕΠΕ, η οποία το 2025 κατέγραψε κύκλο εργασιών 60,44 εκατ. ευρώ, αυξημένο κατά 18,58% σε σχέση με τα 50,97 εκατ. ευρώ του 2024. Η άνοδος των πωλήσεων, ωστόσο, συνοδεύτηκε από σημαντική αύξηση του κόστους. Το κόστος πωλήσεων ανήλθε σε 39,67 εκατ. ευρώ, από 31,76 εκατ. ευρώ, σημειώνοντας αύξηση σχεδόν 25%, ενώ τα μικτά κέρδη ενισχύθηκαν με σαφώς χαμηλότερο ρυθμό, κατά 8,13%, στα 20,77 εκατ. ευρώ.
Ως αποτέλεσμα, το μικτό περιθώριο κέρδους περιορίστηκε στο 34,36%, από 37,68% το 2024.
Ακόμη μεγαλύτερη ήταν η πίεση στα λειτουργικά αποτελέσματα. Τα έξοδα διοίκησης αυξήθηκαν κατά 63,6%, φθάνοντας τα 4,16 εκατ. ευρώ, ενώ τα έξοδα διάθεσης διαμορφώθηκαν στα 17,34 εκατ. ευρώ, από 15,78 εκατ. ευρώ.
Τα EBITDA υποχώρησαν κατά 49,4%, στα 1,94 εκατ. ευρώ, έναντι 3,84 εκατ. ευρώ το προηγούμενο έτος, ενώ τα κέρδη προ φόρων περιορίστηκαν στις 772.829 ευρώ, από 2,18 εκατ. ευρώ.
Τελικά, τα καθαρά κέρδη της εταιρείας διαμορφώθηκαν στις 533.112 ευρώ, καταγράφοντας πτώση 66,52%, με το καθαρό περιθώριο κέρδους να υποχωρεί στο 0,88%, από 3,12% το 2024.
Παράλληλα, τα ταμειακά διαθέσιμα μειώθηκαν στα 4,86 εκατ. ευρώ, από 6,02 εκατ. ευρώ, ενώ οι συνολικές υποχρεώσεις αυξήθηκαν στα 17,13 εκατ. ευρώ, από 16,49 εκατ. ευρώ. Οι εμπορικές υποχρεώσεις διαμορφώθηκαν σε 9 εκατ. ευρώ και ο βραχυπρόθεσμος τραπεζικός δανεισμός παρέμεινε στα 2 εκατ. ευρώ.
Οι αστερίσκοι του ορκωτού
Ιδιαίτερο ενδιαφέρον παρουσιάζουν και οι επισημάνσεις του ορκωτού ελεγκτή, ο οποίος διατύπωσε γνώμη με επιφύλαξη για τις οικονομικές καταστάσεις της χρήσης 2025. Σύμφωνα με την έκθεση ελέγχου, η εταιρεία δεν έχει σχηματίσει πρόβλεψη ύψους περίπου 979.000 ευρώ για επισφαλείς και επίδικες απαιτήσεις από πελάτες και λοιπούς χρεώστες.
Ο ελεγκτής εκτιμά ότι θα έπρεπε να έχει σχηματιστεί ισόποση πρόβλεψη για την κάλυψη πιθανών ζημιών από τη μη είσπραξη των συγκεκριμένων απαιτήσεων, με αποτέλεσμα τα ίδια κεφάλαια και οι απαιτήσεις να εμφανίζονται αυξημένα κατά το αντίστοιχο ποσό.
Επιπλέον, επισημαίνει ότι δεν έχει σχηματιστεί πρόβλεψη περίπου 164.000 ευρώ για αποζημιώσεις προσωπικού λόγω εξόδου από την υπηρεσία. Συνολικά, οι δύο αυτές παραλείψεις έχουν ως αποτέλεσμα, σύμφωνα με τον ορκωτό, τα ίδια κεφάλαια να εμφανίζονται αυξημένα κατά περίπου 1,14 εκατ. ευρώ. Η τρίτη επιφύλαξη αφορά τις φορολογικές υποχρεώσεις της εταιρείας.
Όπως αναφέρεται στην έκθεση, οι χρήσεις από το 2020 έως και το 2025 δεν έχουν εξεταστεί από τις φορολογικές αρχές και, επομένως, τα φορολογικά αποτελέσματα των συγκεκριμένων ετών δεν έχουν καταστεί οριστικά.
Παράλληλα, η εταιρεία δεν έχει εκτιμήσει το ύψος πιθανών πρόσθετων φόρων και προσαυξήσεων που ενδέχεται να προκύψουν από μελλοντικό φορολογικό έλεγχο ούτε έχει σχηματίσει σχετική πρόβλεψη. Ο ορκωτός διευκρινίζει ότι δεν κατέστη δυνατό να αποκτήσει επαρκή διασφάλιση για το ύψος της πρόβλεψης που ενδεχομένως απαιτείται.
Από την πλευρά της, η διοίκηση της Φανατίκς Πίτσα εμφανίζεται στην έκθεση διαχείρισης αισιόδοξη για τη συνέχιση της αναπτυξιακής πορείας. Επικαλούμενη την εικόνα των πωλήσεων έως τον Σεπτέμβριο του 2026, εκτιμά ότι η εταιρεία διατηρεί ικανοποιητική επίδοση έναντι του ανταγωνισμού. Στην ίδια έκθεση δίνεται έμφαση στη διαφοροποίηση των προμηθευτών, στον περιορισμό της εμπορικής εξάρτησης και στην ανάπτυξη νέων προϊόντων.
Η εταιρεία αναφέρει ότι διαθέτει τμήμα έρευνας και ανάπτυξης, ενώ αξιοποιεί το τηλεφωνικό της κέντρο, το δίκτυο καταστημάτων και την πειραματική της κουζίνα για να εντοπίζει νέες καταναλωτικές προτιμήσεις και να αναπτύσσει νέες γεύσεις.
Η διοίκηση υποστηρίζει επίσης ότι η ποιότητα των προϊόντων σε συνδυασμό με τις προσιτές τιμές αποτελούν βασικά στοιχεία της ανταγωνιστικής της θέσης.
-
 Πέθανε ο θρύλος της country μουσικής, Τζον Άντερσον, σε ηλικία 71 ετών
-
 Ηράκλειο: Αναγκαστική προσγείωση C-130 της Πολεμικής Αεροπορίας λόγω βλάβης σε κινητήρα
-
 Αλβανία: Σκηνές χάους στο κοινοβούλιο – Βουλευτές πιάστηκαν στα χέρια με μπουνιές και χειροδικίες
-
 Ομόνοια: ΕΔΕ για τον αστυνομικό που πέταξε κρότου λάμψης στο μετρό μετά το πανεκπαιδευτικό συλλαλητήριο
-
 Ο Αντώνης Σαμαράς θα παραβρεθεί στην ομιλία του Κώστα Καραμανλή στο Πολεμικό Μουσείο την Κυριακή
-
 Κολωνός: Εκκενώθηκαν σχολεία λόγω διαρροής φυσικού αερίου
-
 Ξέσπασμα Τραμπ σε δημοσιογράφο του ABC: «Είσαι βλάκας – Το δίκτυό σου είναι το χειρότερο»
-
 Δημητρακόπουλος: «Να απαγορευτεί στους εμπλεκόμενους να έχουν ενασχόληση με το άθλημα»
-
 Αυστραλία: Ήρωας δημοσιογράφος άφησε το μικρόφωνο και έσωσε οδηγό λίγο πριν το αυτοκίνητό του βυθιστεί
-
 Δημήτρης Καλογερόπουλος: “Με το τουρκολιβυκό τον ήπιαμε” – Αίσθηση προκάλεσε η ατάκα του βουλευτή της ΝΔ
-
 Σκάνδαλο στο μπάσκετ: Αρνείται τις κατηγορίες ο Ευάγγελος Λιόλιος – Τι υποστηρίζει ο Παπαπέτρου
-
 Μιλάνο: Ιερέας έγινε viral όταν ύψωσε το μεσαίο δάχτυλο σε νεαρό ταραξία – «Δεν το έχω μετανιώσει»
-
 Σοκ στις ΗΠΑ: Αστυνομικοί πυροβόλησαν και σκότωσαν βρέφος ενός έτους έξω από κατάστημα της Walmart
-
 Pizza Fan: Έφοδος των Αρχών για απάτη 25 εκατ. ευρώ με τον ΦΠΑ, συνελήφθη ο ιδιοκτήτης – Κατασχέθηκαν πάνω από 500.000 ευρώ
-
 Κλέαρχος Μαρουσάκης: Προ των πυλών διπλό κύμα κακοκαιρίας – Βροχές, ισχυρές καταιγίδες και πτώση της θερμοκρασίας από την Κυριακή