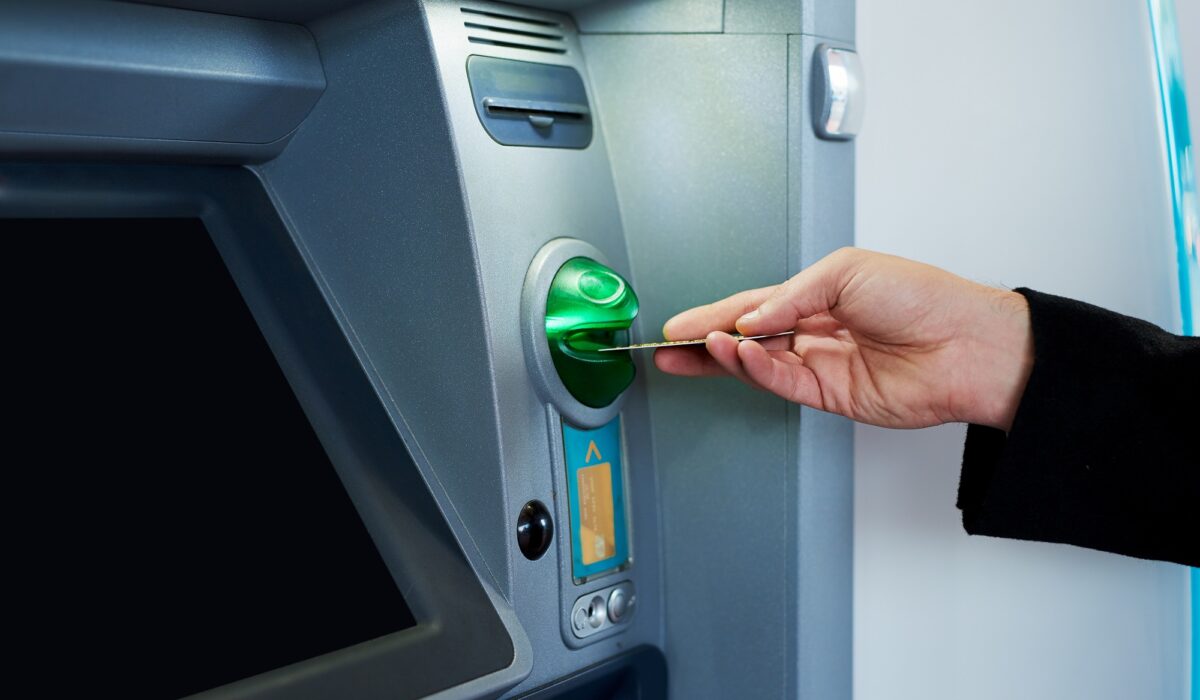
Κατά 9% μειώθηκαν τα τραπεζικά μηχανήματα ανάληψης στην Ελλάδα το 2025, περιοριζόμενα στα 5.625, καθώς οι τράπεζες αναζητούν τρόπους να περιορίσουν το κόστος λειτουργίας τους σε μια εποχή όπου οι συναλλαγές μεταφέρονται ολοένα και περισσότερο στις οθόνες των κινητών τηλεφώνων.
Έρχεται το τέλος των ΑΤΜ (και της ανάληψης μετρητών) στην Ελλάδα;- Κοστίζουν πανακριβά στις τράπεζες και…εξαφανίζονται σταδιακά
Τα ΑΤΜ, που για δεκαετίες αποτέλεσαν ένα από τα πιο αναγνωρίσιμα σημεία παρουσίας μιας τράπεζας στον δρόμο, φαίνεται πως μπαίνουν σταδιακά σε μια νέα εποχή. Το κόστος διατήρησης ενός μηχανήματος είναι υψηλό: απαιτούνται συνεχής συντήρηση, τεχνολογικές αναβαθμίσεις, έλεγχοι ασφαλείας και φυσικά τακτικός ανεφοδιασμός με μετρητά. Την ίδια ώρα, ένα ολοένα μεγαλύτερο μέρος των καθημερινών τραπεζικών εργασιών πραγματοποιείται πλέον από το κινητό ή τον ηλεκτρονικό υπολογιστή.
Η εικόνα αυτή αποτυπώνεται ήδη με σαφήνεια στην Ευρώπη. Στην Ευρωζώνη λειτουργούν σήμερα περίπου 248.900 ΑΤΜ, αριθμός αισθητά μικρότερος σε σχέση με το 2018, όταν τα αντίστοιχα μηχανήματα ξεπερνούσαν τις 300.000, σύμφωνα με τα στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας. Η τάση είναι ξεκάθαρη: λιγότερα φυσικά σημεία για ανάληψη μετρητών και περισσότερες τραπεζικές υπηρεσίες που μεταφέρονται στο ψηφιακό περιβάλλον.
Η λύση των κοινών δικτύων
Μπροστά στο αυξανόμενο κόστος, ορισμένες τράπεζες στην Ευρώπη αναζητούν έναν διαφορετικό δρόμο: αντί κάθε πιστωτικό ίδρυμα να διατηρεί το δικό του ξεχωριστό δίκτυο, τα ΑΤΜ περνούν σε κοινή διαχείριση. Με τον τρόπο αυτό περιορίζονται οι παράλληλες υποδομές και το λειτουργικό κόστος, χωρίς να εξαφανίζεται η φυσική πρόσβαση των πολιτών στα μετρητά.
Χαρακτηριστικό είναι το παράδειγμα της Πορτογαλίας, όπου το δίκτυο Multibanco λειτουργεί από το 1985 υπό τη SIBS και σήμερα αριθμεί περίπου 13.000 μηχανήματα. Πρόκειται ουσιαστικά για ένα ενιαίο οικοσύστημα ΑΤΜ, στο οποίο ο καταναλωτής μπορεί να πραγματοποιεί αναλήψεις, να πληρώνει λογαριασμούς και να μεταφέρει χρήματα ανεξάρτητα από την τράπεζα που έχει εκδώσει την κάρτα του.
Για τον χρήστη, η διαδικασία παραμένει απλή και χωρίς χρέωση, ενώ στο παρασκήνιο η SIBS εισπράττει μικρή προμήθεια από την εκδότρια τράπεζα για την εκκαθάριση κάθε συναλλαγής. Έτσι, ένα κοινό δίκτυο μπορεί να λειτουργεί ως ενδιάμεσος μηχανισμός που εξυπηρετεί πολλές τράπεζες, αντί να απαιτείται από καθεμία να συντηρεί ένα πλήρες και ξεχωριστό δίκτυο.
Ανάλογη κατεύθυνση έχει αρχίσει να διαμορφώνεται και στη Γαλλία. Οι Société Générale, BNP Paribas, CIC και Crédit Mutuel δημιούργησαν την Cash Services, αναλαμβάνοντας από κοινού τη λειτουργία των μηχανημάτων τους. Τα νέα ΑΤΜ δεν περιορίζονται πλέον στην παραδοσιακή ανάληψη μετρητών, αλλά φιλοδοξούν να καλύπτουν ένα μεγαλύτερο φάσμα καθημερινών τραπεζικών εργασιών, περιορίζοντας έτσι την ανάγκη επίσκεψης σε φυσικό κατάστημα.
Η εξέλιξη αυτή αποκτά ακόμη μεγαλύτερη σημασία καθώς το γαλλικό δίκτυο ΑΤΜ ακολουθεί σταθερά πτωτική πορεία. Στα τέλη του 2025 αριθμούσε 40.804 μηχανήματα, έναντι 42.573 έναν χρόνο νωρίτερα και 52.697 το 2018. Η εικόνα παραπέμπει σε μια ευρύτερη ευρωπαϊκή αναδιάρθρωση, όπου το ερώτημα δεν είναι πλέον αν θα μειωθούν τα ΑΤΜ, αλλά με ποιον τρόπο θα διατηρηθεί η πρόσβαση στα μετρητά με χαμηλότερο κόστος.
Γιατί δεν προχώρησε η ενοποίηση στην Ελλάδα
Η ιδέα ενός κοινού δικτύου ΑΤΜ έχει βρεθεί στο τραπέζι και στην Ελλάδα, χωρίς όμως μέχρι σήμερα να μετατραπεί σε συμφωνία μεταξύ των τραπεζών. Η συζήτηση εντάθηκε το 2025, μετά τη νομοθετική κατάργηση των χρεώσεων για αναλήψεις από τραπεζικά ΑΤΜ και την επιβολή πλαφόν 1,50 ευρώ ανά συναλλαγή στα μηχανήματα ιδιωτικών εταιρειών.
Παρά το γεγονός ότι ένα ενιαίο δίκτυο θα μπορούσε να περιορίσει τα λειτουργικά έξοδα, δύο συστημικές τράπεζες δεν συμφώνησαν με το σχέδιο. Έχουν ήδη επενδύσει σημαντικά στην ανάπτυξη των δικών τους δικτύων, ιδιαίτερα σε περιοχές όπου η τραπεζική παρουσία είναι περιορισμένη και ένα ΑΤΜ μπορεί να αποτελεί το μοναδικό φυσικό σημείο επαφής ενός πελάτη με την τράπεζά του.
Υπάρχει, παράλληλα, και μια δεύτερη διάσταση: το ΑΤΜ δεν είναι μόνο ένα μηχάνημα εξυπηρέτησης, αλλά και ένα ορατό στοιχείο της παρουσίας μιας τράπεζας στον χάρτη. Η υιοθέτηση ενός κοινού δικτύου και μιας ενιαίας ονομασίας θα περιόριζε αναπόφευκτα αυτή τη διακριτή παρουσία κάθε τράπεζας.
Έτσι, αντί για μία κοινή λύση, κάθε τράπεζα χαράζει τη δική της στρατηγική.
Η Πειραιώς έχει πουλήσει περισσότερα από 800 ΑΤΜ εκτός καταστημάτων στην Printec, η οποία διαχειρίζεται το δίκτυο Cashflex. Λόγω της μετοχικής σχέσης των δύο πλευρών, δεν μπορούν να επιβληθούν χρεώσεις στις σχετικές συναλλαγές.
Έρχεται το τέλος των ΑΤΜ (και της ανάληψης μετρητών) στην Ελλάδα;- Κοστίζουν πανακριβά στις τράπεζες και…εξαφανίζονται σταδιακά
Η CrediaBank, από την άλλη πλευρά, έχει μεταβιβάσει το σύνολο των ΑΤΜ της στη Euronet. Οι πελάτες της τα χρησιμοποιούν χωρίς προμήθεια, ενώ οι κάτοχοι καρτών άλλων τραπεζών χρεώνονται.
Στην Alpha Bank εξετάζεται η πώληση των ΑΤΜ που βρίσκονται εκτός καταστημάτων, σε μια κίνηση που θα μπορούσε να αλλάξει περαιτέρω τον χάρτη του δικτύου της. Στην αντίθετη κατεύθυνση κινείται η Εθνική Τράπεζα, η οποία αναβαθμίζει το λογισμικό περίπου 700 μηχανημάτων της, με στόχο αυτά να προσφέρουν περισσότερες υπηρεσίες και να καλύπτουν ένα μεγαλύτερο μέρος των καθημερινών αναγκών των πελατών.
Η Eurobank, από την πλευρά της, έχει δηλώσει ότι δεν σχεδιάζει να μειώσει το δίκτυό της. Οι διαφορετικές αυτές επιλογές αποτυπώνουν και τις διαφορετικές εκτιμήσεις των τραπεζών για τον ρόλο που θα συνεχίσουν να διαδραματίζουν τα ΑΤΜ τα επόμενα χρόνια.
Τα ΑΤΜ στην Ελλάδα
Στην Ελλάδα, η συρρίκνωση του τραπεζικού δικτύου είναι ήδη μετρήσιμη. Σύμφωνα με την Ελληνική Ένωση Τραπεζών, τα τραπεζικά ΑΤΜ μειώθηκαν κατά 9% μέσα στο 2025, υποχωρώντας στα 5.625 από 6.167 το 2024.
Ο αριθμός, ωστόσο, δεν αποτυπώνει ολόκληρη την εικόνα. Αν συνυπολογιστούν περίπου 70 μηχανήματα συνεταιριστικών τραπεζών και περίπου 3.500 ΑΤΜ ιδιωτικών εταιρειών, όπως οι Euronet, Cashzone και Cashflex, το σύνολο των μηχανημάτων που λειτουργούν στη χώρα ξεπερνά τις 9.000.
Η μείωση των τραπεζικών ΑΤΜ δεν φαίνεται να έχει ανακοπεί από την κατάργηση των χρεώσεων για αναλήψεις από μηχανήματα άλλης τράπεζας. Σύμφωνα με τα στοιχεία της ΔΙΑΣ, οι συγκεκριμένες συναλλαγές αντιστοιχούν μόλις στο 4% του συνόλου. Με άλλα λόγια, η δυνατότητα ανάληψης χωρίς προμήθεια από ΑΤΜ άλλης τράπεζας δεν φαίνεται να έχει αλλάξει δραστικά τη συμπεριφορά των πελατών.
Πολύ ισχυρότερη επίδραση φαίνεται να έχουν η ταχύτατη εξάπλωση του mobile και του web banking, αλλά και το κλείσιμο τραπεζικών καταστημάτων που προηγήθηκε τα προηγούμενα χρόνια. Όσο περισσότερες υπηρεσίες μεταφέρονται στην οθόνη του κινητού και όσο λιγότερα καταστήματα υπάρχουν στους δρόμους, τόσο αλλάζει και ο ρόλος που καλείται να διαδραματίσει ένα ΑΤΜ.
Υπάρχει, όμως, μια κρίσιμη παράμετρος που λειτουργεί ως αντίβαρο στην ψηφιακή μετάβαση: τα μετρητά εξακολουθούν να έχουν ισχυρή παρουσία στην ελληνική οικονομία. Σύμφωνα με στοιχεία της ΕΚΤ, αποτελούν το προτιμώμενο μέσο πληρωμής για τις ελληνικές μικρομεσαίες επιχειρήσεις, ενώ το 99% των επιχειρήσεων τα δέχεται.
Και κάπου εδώ βρίσκεται το παράδοξο της νέας εποχής: οι τράπεζες περιορίζουν σταδιακά τα ΑΤΜ επειδή η χρήση τους μειώνεται και το κόστος λειτουργίας τους αυξάνεται, την ώρα που η ελληνική οικονομία εξακολουθεί να χρειάζεται τα μετρητά.
-
 Η Σλοβακία, σε πλήρη αντίθεση με την Ελλάδα, βάζει «φρένο» στην αισχροκέρδεια στα καύσιμα με πλαφόν στα κέρδη των βενζινάδικων
-
 Τουρκία: Φιάσκο μεγατόνων για τον Ερντογάν!- Οι Τούρκοι χάνουν μέσα από τα χέρια τους επένδυση- μαμούθ της κινεζικής BYD για τη κατασκευή εργοστασίου στη Μανίσα της δυτικής Τουρκίας
-
 Θάνατος Γιώργου Μαζωνάκη: Τι απαντά ο Ιατρικός Σύλλογος Αθηνών στις δικαστικές αρχές για τους ελέγχους στο ιατρείο της Καρνεάδου και σε χώρους με αναγεννητικές θεραπείες
-
 Ελληνική Αστυνομία: «Φάμπρικα» για το σβήσιμο κλήσεων είχε στήσει αστυνομικός στο Βόλο– Έως 700 ευρώ η ταρίφα
-
 ΗΠΑ: Ξανά στο στόχαστρο ο Ντόναλντ Τραμπ- Ο Αμερικανός Πρόεδρος αποπληρώνει κανονικά τα δικά του δάνεια ενώ το Αμερικανικό δημόσιο χρέος εκτοξεύεται!
-
 Βουλιαγμένη: Ελεύθεροι αφέθηκαν ο 76χρονος και η 21χρονη μετά τον θάνατο του 82χρονου για μια ξαπλώστρα παραλίας!
-
 Παραλίγο τραγωδία στην Καλαμάτα: Στα χέρια των Αρχών 39χρονος που προσπάθησε να δολοφονήσει τη σύντροφο του με καραμπίνα
-
 Κηφισός: Πώς «έπιασαν» το βυτιοφόρο να ρίχνει βιομηχανικά απόβλητα- Μεγάλη επιχείρηση της Ελληνικής Αστυνομίας
-
 Τώρα δε θέλει κανείς να «συνδέεται» μαζί του: Η Αθηναϊκή Λέσχη απομακρύνει για έξι μήνες τον Ηλία Θεοδωρόπουλο μετά την προφυλάκισή του για τον θάνατο του Μαζωνάκη
-
 Σάλος στην Αλβανία: «Όμηρος» της αλβανικής μαφίας η κυβέρνηση Ράμα- Οι αλβανικές μυστικές υπηρεσίες πουλούσαν πληροφορίες σε Αλβανούς μαφιόζους!- «Πνίγεται» στα σκάνδαλα ο Αλβανός Πρωθυπουργός
-
 Απόφαση πρόκληση: Αποφυλακίστηκε ο 16χρονος Σουδανός λαθρομετανάστης που είχε παρασύρει τη 16χρονη με το μηχανάκι στη Λιοσίων τον περασμένο Απρίλιο!- Ελεύθερος με περιοριστικούς όρους ενώ η κοπέλα μπαινοβγαίνει στα νοσοκομεία
-
 Απίστευτο τροχαίο στη Θεσσαλονίκη: 30χρονος έπαθε επιληπτική κρίση ενώ οδηγούσε, παρασύροντας τρία αυτοκίνητα και ένα μηχανάκι!
-
 Τρομακτικές καταγγελίες για την «εγκληματική δράση» της Ιωάννας Γάκα: «Έχασα τις αισθήσεις μου, αλλά συνέχισε τη θεραπεία»
-
 Τουρκία: O Ερντογάν θέλει να επεκτείνει τον πόλεμο κάτω από την επιφάνεια της θάλασσας!- Οι Τούρκοι επιστρατεύουν πλέον drones για να ελέγχουν το βυθό του Αιγαίου!
-
 Ντόναλντ Τραμπ: «Ο Ερντογάν είναι σκληρό καρύδι-Μην τα βάζετε μαζί του!»- Ο Αμερικανός πρόεδρος έπλεξε το εγκώμιο του Σουλτάνου με το βλέμμα σε Μέση Ανατολή και…Ανατολική Μεσόγειο